Die Risikobereitschaft beim Investieren ist die Größe des Wertverlusts, den ein Anleger auszuhalten bereit ist, ohne zu verkaufen, im Austausch für eine höhere erwartete langfristige Rendite. Die Risikobereitschaft entscheidet vor allem über den Anteil des Geldes in Aktien, der Anlageart, die am tiefsten fällt, gegenüber den stabileren Anleihen und dem Bargeld. Für Einsteiger ist das klarste Maß der Risikobereitschaft ein Verlust in Euro auf den tatsächlich geplanten Betrag, nicht eine Prozentzahl. Der größte Euro-Verlust, den ein Anleger aushalten würde, weist auf eine Startmischung aus Aktien, Anleihen und Bargeld hin, deren schlechtestes Jahr innerhalb dieses Verlusts bleibt.
Die Bereitschaft ist nur eine Hälfte der Entscheidung. Die andere Hälfte ist die Risikotragfähigkeit, die finanzielle Fähigkeit, einen Verlust zu verkraften, ohne ein Ziel zu gefährden, und beide können bei derselben Person in entgegengesetzte Richtungen weisen. Der vorsichtige Start ist der niedrigere der beiden Werte. Auf der gängigen Skala landet dieser Start auf einer von drei Stufen, von konservativ bis aggressiv, mit einer moderaten Stufe, die Wachstum und Stabilität im Gleichgewicht hält. Wo ein Anleger landet, hängt vom Anlagehorizont, vom Einkommen, von den Ersparnissen, den Schulden und der Abhängigkeit vom Geld ab, die vor allem auf die Tragfähigkeit wirken, sowie von Erfahrung und Temperament, die auf die Bereitschaft wirken. Jugend erhöht die Tragfähigkeit am meisten, weil ein junger Anleger Jahrzehnte hat, um sich von einem Kursrückgang zu erholen.
Die Tragfähigkeit beruht auf Fakten, die Bereitschaft dagegen braucht ein Maß. Ein Anleger misst sie mit einem Selbsttest, der Marktrückgänge in Euro-Verluste auf den eigenen Betrag umrechnet, etwa 3 000 € bei einem Rückgang von 30 % auf 10 000 €. Der Fragebogen eines Brokers ist dann eine Gegenprobe, auch wenn er in einem steigenden Markt dazu neigt, die Risikobereitschaft zu überschätzen. Der Euro-Betrag führt zur Mischung. Aktien verlangen mehr Risikobereitschaft als Anleihen, weil sie tiefer und länger fallen, und in den von Vanguard, einem großen US-Fondsanbieter, veröffentlichten Renditen seit 1926 reicht das schlechteste Kalenderjahr von etwa -10 % bei einer konservativen 20/80-Mischung bis etwa -35 % bei einer aggressiven 80/20-Mischung. Eine schriftlich festgelegte Vermögensaufteilung und das Rebalancing halten die gewählte Mischung auf ihrer Stufe, und in einem Altersvorsorgekonto, dessen Geld meist bis zum Ruhestand dort bleibt, steigt die Risikotragfähigkeit für diesen Topf.
Eine Mischung, die nicht zur Risikobereitschaft passt, kostet in beiden Richtungen Geld. Zu viel Risiko führt zum Verkauf nach einem Kursrückgang, der den Verlust festschreibt, und zu wenig Risiko bedeutet langsameres Wachstum und ein Ziel, das später erreicht oder verfehlt wird. In Österreich kommt die Frage auch bei vielen neuen Konten, weil MiFID II, das EU-Gesetz über Wertpapierdienstleistungen, von einem Unternehmen, das Anlagen empfiehlt oder ein Portfolio verwaltet, verlangt, die Risikobereitschaft eines Anlegers zu kennen. Ein neuer Anleger beantwortet sie, ohne auf einen früheren Kursrückgang zurückblicken zu können, daher stützt sich die Einschätzung auf den Euro-Selbsttest, beginnt bei Unsicherheit eine Stufe niedriger und besteht ihre Probe im ersten echten Marktrückgang. Ist diese Stufe für ein Ziel zu niedrig, schließt der Anleger die Lücke durch mehr Sparen, einen längeren Horizont oder ein umgestaltetes Ziel, nicht durch eine riskantere Mischung. Selbst eine gut passende Mischung lässt zwei Risiken unabgedeckt, den Zusammenbruch einer einzelnen Position und einen erzwungenen Verkauf, und breit gestreute Fonds sowie ein Notgroschen schützen davor.
Was ist Risikobereitschaft beim Investieren?
Die Risikobereitschaft beim Investieren ist die Bereitschaft eines Anlegers, Wertverluste seiner Anlagen hinzunehmen, im Austausch für eine höhere erwartete langfristige Rendite. Die Risikobereitschaft misst die Bereitschaft, die emotionale Seite des Risikos, und sie entscheidet darüber, wie viel vom Geld eines Anlegers in Anlagen liegen kann, die in einem schlechten Jahr fallen, ohne dass er verkauft. Die Risikobereitschaft klammert die finanzielle Fähigkeit aus, einen Verlust zu verkraften, eine eigene Größe namens Risikotragfähigkeit.
Bereitschaft und Fähigkeit auseinanderzuhalten ist wichtig, weil die gebräuchlichen Definitionen nicht übereinstimmen. Die Financial Industry Regulatory Authority (FINRA) beaufsichtigt die US-Broker, und ihr Anlegerleitfaden beschreibt die Risikobereitschaft als „the amount of investment risk you're willing and able to accept“ (das Maß an Anlagerisiko, das Sie bereit und in der Lage sind zu tragen) und verbindet damit Bereitschaft und Fähigkeit in einer Größe. In diesem Artikel bedeutet Risikobereitschaft allein die Bereitschaft und Risikotragfähigkeit die Fähigkeit, weil beide bei derselben Person in entgegengesetzte Richtungen weisen können.
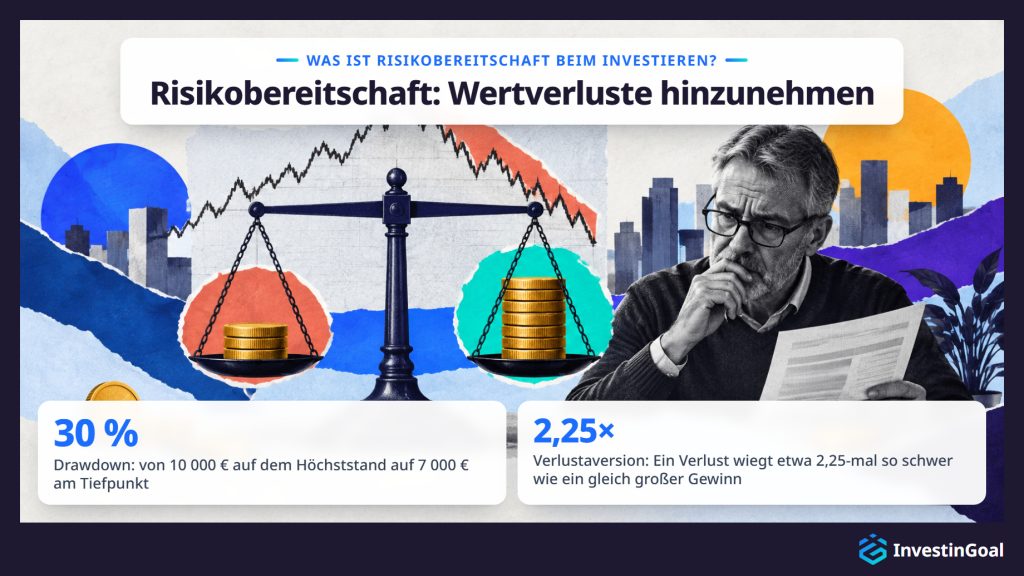
Was die Risikobereitschaft hinnimmt, hat zwei Namen. Die Volatilität ist die Größe der Schwankungen im Wert einer Anlage von Monat zu Monat und von Jahr zu Jahr. Der Drawdown ist der Rückgang von einem Höchststand bis zum tiefsten Punkt vor einem neuen Höchststand. Ein Portfolio, das auf dem Höhepunkt 10 000 € wert ist und am Tiefpunkt 7 000 €, steckt in einem Drawdown von 30 %. Der Drawdown ist die Zahl, die auf Ihrem Kontoauszug steht.
Die Risikobereitschaft ist eine emotionale Größe, weil Verluste stärker schmerzen, als gleich große Gewinne erfreuen. Die Psychologen Daniel Kahneman und Amos Tversky beschrieben diese Asymmetrie, die Verlustaversion, in der Prospect Theory, ihrem Modell von 1979 dazu, wie Menschen entscheiden, wenn das Ergebnis ungewiss ist. 1992 schätzten sie, dass ein Verlust etwa 2,25-mal so schwer wiegt wie ein gleich großer Gewinn. Ein Rückgang um 1 000 € belastet einen Anleger etwa so stark, wie ihn ein Gewinn von 2 250 € erfreut, weshalb ein Rückgang, der auf dem Papier klein aussieht, sich auf dem eigenen Konto groß anfühlen kann.
Die Risikobereitschaft ist auch nicht dasselbe wie die Risikowahrnehmung, der momentane Eindruck davon, wie riskant der Aktienmarkt aussieht. Die Risikowahrnehmung schwankt von Woche zu Woche mit Schlagzeilen und jüngsten Crashs, und deshalb wirkt eine angegebene Risikobereitschaft nach einem langen Anstieg oft höher und nach einem Crash niedriger. Eine Studie von Rui Yao und A. Curl aus dem Jahr 2011 verfolgte dieselben Personen über mehrere Jahre und fand, dass die angegebene Risikobereitschaft tendenziell steigt, wenn die Marktrenditen steigen, und fällt, wenn sie fallen.
Der Zusatz „beim Investieren“ grenzt diese Bedeutung von zwei anderen ab. In der Cybersicherheit und im Risikomanagement von Unternehmen beschreibt die Risikobereitschaft, wie viel Risiko eine Organisation in ihren Systemen oder ihrem Geschäft akzeptiert. Beim Investieren gehört die Risikobereitschaft einer Person und einem Portfolio, kommt in Stufen von niedrig bis hoch vor und zeigt sich in den Antworten auf Fragen dazu, wie Sie auf einen Kursrückgang reagieren würden.
Von allen Anlageentscheidungen prägt die Risikobereitschaft vor allem eine: den Anteil Ihres Geldes, der in Anlagen fließt, die fallen, etwa Aktien, gegenüber dem Anteil in stabileren Anlagen. Ein Anteil, der Ihrer Risikobereitschaft entspricht, ist ein Anteil, den Sie durch ein schlechtes Jahr halten, statt am Tiefpunkt zu verkaufen, und diesen Anteil richtig zu wählen ist eine der ersten Entscheidungen beim Investieren für Einsteiger.
Ein Beispiel für Risikobereitschaft ist Jordan, 27, der zum ersten Mal 8 000 € investieren will. Auf diesen Betrag ist ein Rückgang von 15 % ein Verlust von 1 200 €, ein Rückgang von 30 % ein Verlust von 2 400 € und ein Rückgang von 50 % ein Verlust von 4 000 €. Jordan würde die ersten beiden Rückgänge aushalten und beim dritten verkaufen, daher liegt Jordans Risikobereitschaft zwischen einem Rückgang von 2 400 € und einem von 4 000 € auf 8 000 €.
Das Beispiel gilt, weil es nur Jordans Bereitschaft misst, einen Wertverlust zu tragen. Ob sich Jordan einen Rückgang von 4 000 € leisten kann, mit Miete zu zahlen und Ersparnissen hinter den 8 000 €, ist eine andere Frage, und die beantwortet die Risikotragfähigkeit. Ein Kollege mit demselben Gehalt und denselben 8 000 € könnte die Grenze bei 1 200 € ziehen, und beide Antworten wären ehrlich.
Sie lesen die Risikobereitschaft in Euro ab, auf Ihren eigenen Betrag. Sie ist der größte Rückgang, den Sie aushalten würden, ohne zu verkaufen. Eine Prozentzahl allein verbirgt diese Grenze, denn „30 %“ klingt abstrakt, bis es zu 2 400 € von Jordans eigenem Geld wird.
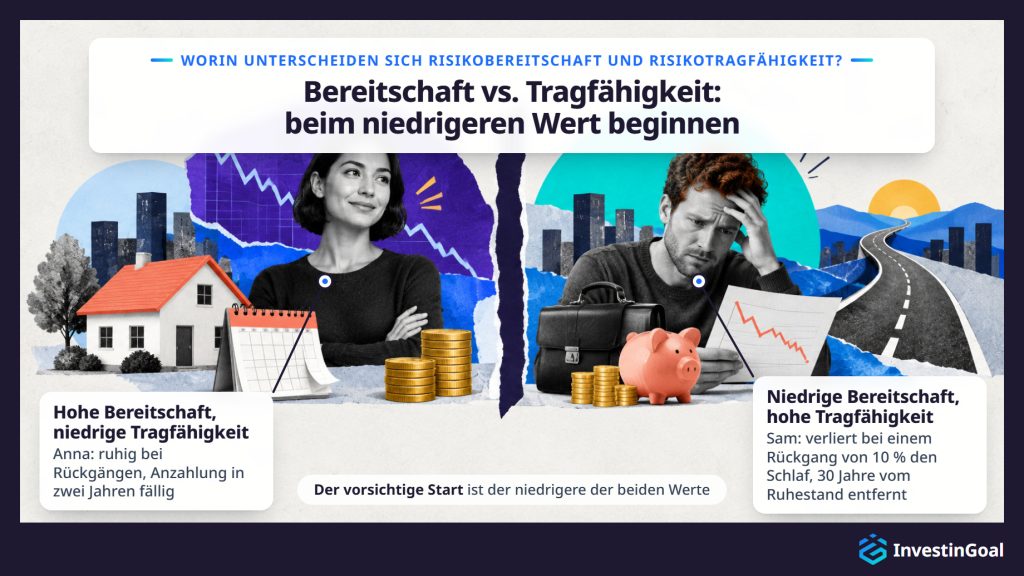
Die Risikobereitschaft ist die Bereitschaft, einen Wertverlust zu tragen, während die Risikotragfähigkeit die finanzielle Fähigkeit ist, einen Verlust zu verkraften, ohne ein Ziel zu gefährden. Beide können beim selben Anleger gegensätzliche Antworten geben, und der vorsichtige Ausgangspunkt ist der niedrigere der beiden Werte.
Die Risikotragfähigkeit besteht aus Fakten über Ihr Geld statt aus Gefühlen dazu: dem Zeithorizont, bis Sie das Geld brauchen, der Höhe und Stabilität Ihres Einkommens, Ihren Ersparnissen und Ihrem Notgroschen, Ihren Schulden und dem Maß, in dem Sie auf das angelegte Geld angewiesen sind. Nach jedem dieser Fakten kann ein Fragebogen fragen.
Anna bleibt ruhig, wenn die Märkte fallen, aber Annas Geld ist eine Anzahlung für ein Haus, die in zwei Jahren fällig ist: hohe Risikobereitschaft, niedrige Risikotragfähigkeit. Sam verliert bei einem Rückgang von 10 % den Schlaf, ist aber 30 Jahre vom Ruhestand entfernt, mit einem sicheren Job und einem Notgroschen: niedrige Risikobereitschaft, hohe Risikotragfähigkeit. Ein Test, der nur die Bereitschaft prüft, würde Annas Anzahlung zwei Jahre, bevor Anna sie braucht, in Aktien stecken. Ein Test, der nur die Fähigkeit prüft, würde Sam in eine Mischung setzen, die Sam im ersten schlechten Monat verkaufen würde.
Der niedrigere der beiden Werte ist der vorsichtige Start, weil jeder eine Grenze setzt, die der andere nicht aufheben kann. Geld, das innerhalb weniger Jahre gebraucht wird, und Geld ohne Notpolster dahinter, bleibt aus schwankungsanfälligen Anlagen heraus, was auch immer ein Fragebogen sagt. Darüber hinaus fügen manche Planer eine dritte Dimension hinzu, das erforderliche Risiko, die Rendite, die ein Ziel verlangt, was dann zählt, wenn der niedrigere der beiden Werte zu vorsichtig ist, um das Ziel zu erreichen.
Bei der privaten Geldanlage ist der Risikoappetit das Risiko, das ein Anleger auf dem Weg zu einem Ziel sucht, während die Risikobereitschaft der Verlust ist, den der Anleger tragen kann, ohne Unbehagen zu empfinden oder zu verkaufen. Der Risikoappetit blickt nach vorn auf den Gewinn, und die Risikobereitschaft blickt auf den Rückgang unterwegs.
Der Risikoappetit kann der Risikobereitschaft vorauseilen. Ein Anleger, der nach einem Jahr mit starken Renditen von wachstumsstarken Technologieaktien angezogen wird, hat einen großen Risikoappetit, und wenn derselbe Anleger beim ersten Rückgang von 20 % verkauft, war die Risikobereitschaft kleiner als der Appetit.
Im Risikomanagement von Unternehmen hat der Risikoappetit eine andere Bedeutung: eine Erklärung des Vorstands eines Unternehmens über das Maß an Risiko, das die Organisation auf dem Weg zu ihrer Strategie akzeptiert. Die unternehmerische Bedeutung gehört zu Organisationen und bleibt hier außen vor.
Welche Stufen der Risikobereitschaft gibt es?
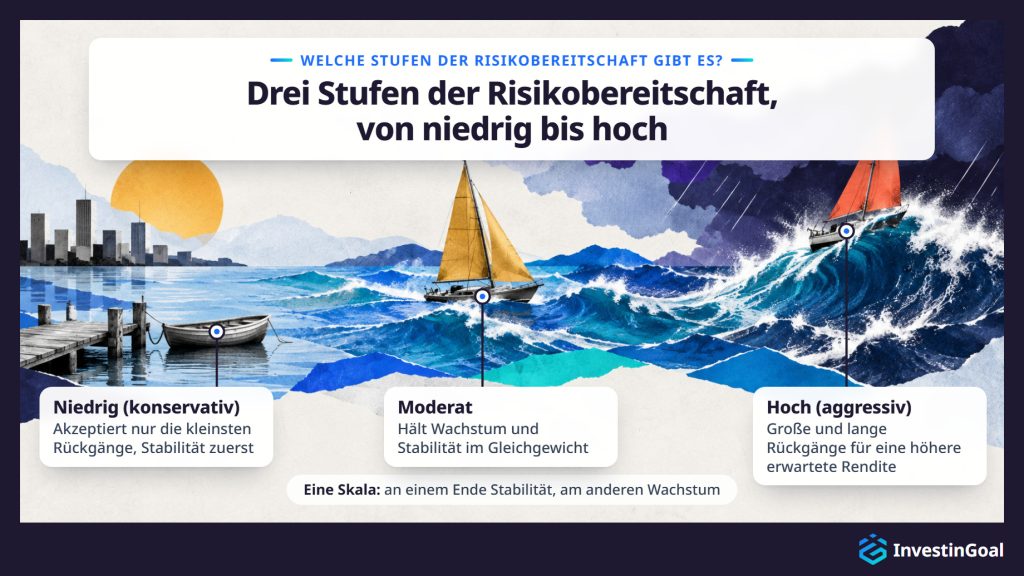
Die drei Stufen der Risikobereitschaft sind niedrig (konservativ), moderat und hoch (aggressiv). Eine niedrige Risikobereitschaft akzeptiert nur die kleinsten Rückgänge und stellt die Stabilität an die erste Stelle, eine moderate hält Wachstum und Stabilität im Gleichgewicht, und eine hohe akzeptiert große und lange Rückgänge für eine höhere erwartete langfristige Rendite.
Die Zahl der Stufen ist eine Konvention dessen, der den Fragebogen baut, kein Standard. Die meisten Ratgeber verwenden drei Stufen: konservativ, moderat und aggressiv. Manche verwenden fünf, von sehr konservativ bis sehr aggressiv, und manche Robo-Advisor, Online-Dienste, die aus den Antworten eines Kunden automatisch ein Portfolio aufbauen und führen, ersetzen die Stufen durch einen Zahlenwert. Jede Version verläuft entlang derselben Linie, von der Stabilität, die mit weniger Wachstum erkauft wird, an einem Ende bis zum Wachstum, das mit weniger Stabilität erkauft wird, am anderen. Dieser Artikel verwendet drei Stufen, und jede Stufe hat eine Beispielmischung in der Tabelle im Abschnitt über Aktien und Anleihen. Unten stehen die drei Stufen der gängigen Skala, geordnet danach, wie viel Rückgang jede im Austausch für Wachstum akzeptiert.
Eine niedrige Risikobereitschaft ist die Stufe der Skala, die die kleinsten Rückgänge akzeptiert und der Stabilität und dem Kapitalerhalt Vorrang vor dem Wachstum gibt. Rückgänge bereiten dem Anleger Unbehagen und den Drang zu verkaufen. Diese Stufe heißt auch konservativ.
Auf der Skala der Risikobereitschaft liegt die niedrige Stufe dort, wo der Anleger im Austausch für Wachstum den geringsten Rückgang akzeptiert. Ein Anleger auf der niedrigen Stufe empfindet jeden Rückgang als Bedrohung für Geld, das sicher sein sollte, sodass schon ein bescheidener Rückgang den Drang zum Verkaufen auslöst. Die Haltung an diesem Ende der Skala heißt Risikoaversion. Ein risikoscheuer Anleger zieht ein sicheres Ergebnis einem riskanten mit gleichem oder höherem Erwartungswert vor, etwa 1 000 € sicher statt einer gleich großen Chance auf 0 € oder 2 200 €.
Was die niedrige Stufe aufgibt, ist Wachstum. Geringes Risiko ist jedoch nicht kein Risiko. Die Inflation zehrt Bargeld auf, und die Kurse von Anleihen fallen, wenn die Zinssätze steigen, sodass ein konservativer Anleger tiefe Rückgänge gegen langsamere und leisere Risiken tauscht. Wachstum gegen Stabilität einzutauschen ist die Grundidee des konservativen Investierens, und der Tausch trägt, solange das langsamere Wachstum das Ziel noch erreicht.
Eine moderate Risikobereitschaft ist die mittlere Stufe der Skala, die Wachstum und Stabilität im Gleichgewicht hält. Der Anleger hält spürbare jährliche Rückgänge im Austausch für Wachstum aus, aber nicht die tiefsten.
Auf der Skala der Risikobereitschaft liegt die moderate Stufe zwischen der niedrigen und der hohen Stufe. Ein Anleger auf der moderaten Stufe akzeptiert, dass ein Jahr mit einem Verlust enden kann, im Austausch für Wachstum über die Zeit, würde aber bei den tiefsten Rückgängen verkaufen, jenen, von denen man sich erst nach Jahren erholt. Wachstum und Stabilität bekommen jeweils einen bedeutenden Anteil des Geldes.
Ein moderates Portfolio hat trotzdem schlechte Jahre. Es fällt, wenn die Märkte fallen, nur nicht so weit wie ein aggressives, und die 60/40-Zeile der Tabelle im Abschnitt über Aktien und Anleihen zeigt, wie weit die moderate Beispielmischung in ihrem schlechtesten Jahr fiel.
Eine hohe Risikobereitschaft ist die Stufe der Skala, die große und lange Rückgänge im Austausch für eine höhere erwartete langfristige Rendite akzeptiert. Diese Stufe heißt auch aggressiv.
Auf der Skala der Risikobereitschaft liegt die hohe Stufe dort, wo der Anleger im Austausch für Wachstum den größten Rückgang akzeptiert. Ein Anleger auf der hohen Stufe kann zusehen, wie ein großer Teil des Portfoliowerts monate- oder jahrelang verschwindet, und weiter halten, weil die erwartete Rendite über Jahrzehnte der Zweck ist. Eine hohe Risikobereitschaft ist bei Anlegern mit langen Horizonten verbreitet, aber ihnen nicht vorbehalten. Was sie hoch macht, ist die Bereitschaft, nicht das Alter.
Hohes Risiko ist keine Garantie für höhere Renditen. Die höhere Rendite wird über lange Zeiträume erwartet, und die Rückgänge unterwegs sind tiefer. Eine hohe Risikobereitschaft ist nie ein Grund, mehr Risiko einzugehen, als die Risikotragfähigkeit erlaubt, denn der Ausgangspunkt ist der niedrigere der beiden Werte. Innerhalb der Grenze, die die Risikotragfähigkeit setzt, ist der Tausch von Stabilität gegen Wachstum die Grundlage des aggressiven Investierens.
Welche Faktoren beeinflussen die Risikobereitschaft?
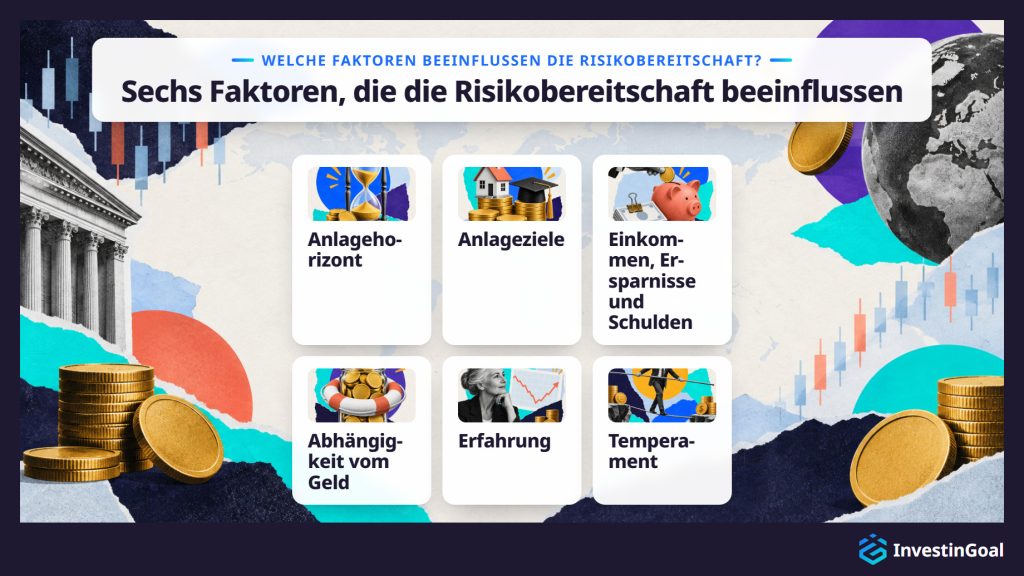
Sechs Faktoren beeinflussen die Risikobereitschaft, vier finanzielle und zwei persönliche, und sie sind unten aufgelistet.
- Anlagehorizont: die Zahl der Jahre, bis Sie das Geld brauchen. Ein Ziel in 25 Jahren lässt Zeit, sich von mehreren Rückgängen zu erholen, während ein Ziel in zwei Jahren keine lässt. Die Erholungszeit ist der Grund, warum der Anlagehorizont zählt, und ein längerer Horizont erhöht die Risikotragfähigkeit stärker als die Bereitschaft.
- Anlageziele: die finanziellen Ziele, für die das Geld gedacht ist, etwa ein Haus, die Ausbildung eines Kindes oder der Ruhestand. Ein Ziel mit festem Termin und festem Betrag lässt weniger Raum für einen Rückgang als ein Ziel, das warten oder schrumpfen kann.
- Einkommen, Ersparnisse und Schulden: die Höhe und Stabilität des Einkommens, die bereits aufgebauten Ersparnisse und das, was geschuldet wird. Ersparnisse und Schulden zusammen ergeben das Nettovermögen, das, was besessen wird, abzüglich dessen, was geschuldet wird, und ein höheres Nettovermögen mit einem stabileren Einkommen verkraftet einen Verlust leichter.
- Abhängigkeit vom Geld: wie stark Sie für Lebenshaltungskosten oder Notfälle auf das angelegte Geld angewiesen sind. Der Anlegerleitfaden der FINRA zur Risikobereitschaft zählt die Abhängigkeit von den angelegten Mitteln zu den Faktoren dahinter. Ein getrennt in bar gehaltener Notgroschen und ein geringer Liquiditätsbedarf senken diese Abhängigkeit.
- Erfahrung: das Wissen darüber, wie Märkte funktionieren, und die Zeit, in der man Marktzyklen beobachtet hat. Ein Anleger, der einen Rückgang und eine Erholung erlebt hat, weiß, wie sich ein Rückgang anfühlt und wie lange eine Erholung dauern kann.
- Temperament: ob Sie von Natur aus ein vorsichtiger Mensch oder ein Risikofreudiger sind. Das Temperament bewegt die Bereitschaft am unmittelbarsten, und es zeigt sich auch darin, wie Sie außerhalb des Investierens mit Ungewissheit umgehen.
Die ersten vier Faktoren wirken überwiegend auf die Risikotragfähigkeit, die finanzielle Fähigkeit, einen Verlust zu verkraften, und die letzten zwei wirken auf die Bereitschaft, also die Risikobereitschaft. Über diese sechs hinaus ist der am häufigsten genannte Faktor das Alter, weil es den Anlagehorizont und die finanziellen Faktoren zugleich verschiebt.
Die Risikobereitschaft beim Investieren ist typischerweise früh im Leben am höchsten, wenn ein Anleger jung ist, weit vom Ziel entfernt, wenig Verpflichtungen hat und Jahrzehnte, um sich von einem Rückgang zu erholen. Was die Jugend erhöht, ist überwiegend die Risikotragfähigkeit, die Zeit zur Erholung, und nicht das Temperament. Ein junger Einsteiger kann ängstlich sein und ein älterer Anleger gelassen.
Die übliche Antwort beruht auf der Zeit. Mit 25 hat Geld für den Ruhestand etwa 40 Jahre Zeit, sich von jedem Rückgang zu erholen, und ein junger Anleger hat oft keine Angehörigen zu versorgen und keine Hypothek. Jeder dieser Fakten erhöht die Fähigkeit, einen Verlust zu verkraften, also die Risikotragfähigkeit, während die Bereitschaft von der Person abhängt.
Nehmen Sie einen 25-Jährigen und einen 60-Jährigen, die beide überwiegend Aktien halten, wenn der Markt um 40 % fällt. Der 25-Jährige hat vier Jahrzehnte, bis sich die Kurse erholen, und Jahre neuer Einzahlungen, die zu niedrigeren Kursen kaufen. Der 60-Jährige braucht das Geld womöglich innerhalb von fünf Jahren, und ein Rückgang von 40 % kann den Ruhestand verzögern.
Ein junger Anleger, der vor Rückgängen Angst hat, beginnt bei seiner eigenen Risikobereitschaft, nicht auf der Stufe, die das Alter nahelegt. Ein Anleger verkauft eine Mischung, die das Alter erlaubt, die Nerven aber nicht halten, im ersten schlechten Jahr, und verliert mit dem Verkauf den Zeitvorteil der Jugend.
Wie wird die Risikobereitschaft gemessen?
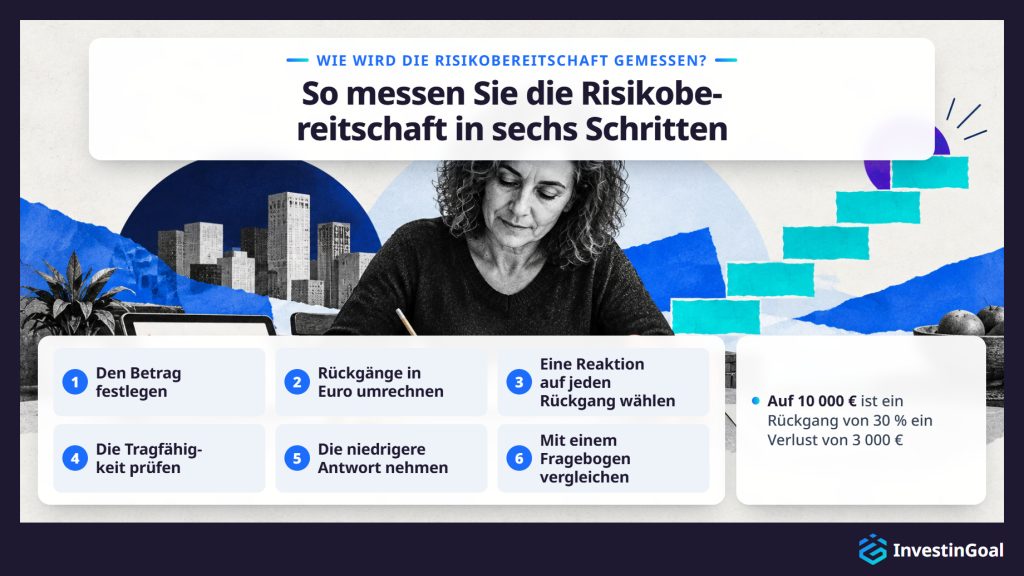
Die Risikobereitschaft wird mit einem Selbsttest in sechs Schritten gemessen, durchgeführt auf Ihren eigenen Betrag in Euro und unten in der Reihenfolge aufgelistet, die die Aufgabe vorgibt.
- Den Betrag festlegen: Schreiben Sie die Summe auf, die Sie tatsächlich anlegen wollen, nicht ein erdachtes Portfolio. Die Beispiele unten verwenden 10 000 €. Ersetzen Sie sie durch Ihren eigenen Betrag.
- Rückgänge in Euro umrechnen: Wenden Sie die Rückgänge, die Risikofragebögen verwenden (15 % in einem Jahr, 20 bis 30 % in einem Jahr, eine Summe, die um 30 % gefallen ist), und einen schweren Rückgang von 50 % auf Ihren Betrag an. Auf 10 000 € ist ein Rückgang von 15 % ein Verlust von 1 500 €, ein Rückgang von 30 % ein Verlust von 3 000 € und ein Rückgang von 50 % ein Verlust von 5 000 €. Der Euro-Betrag ist die Zahl, die Ihre wirkliche Risikobereitschaft offenlegt, denn eine Prozentzahl fühlt sich abstrakt an, bis es Ihr eigenes Geld ist.
- Eine Reaktion auf jeden Rückgang wählen: Entscheiden Sie bei jedem Euro-Verlust, ob Sie verkaufen, halten oder nachkaufen würden. Wenn Sie mit eigenem Geld einen echten Rückgang erlebt haben, zählt das, was Sie tatsächlich getan haben, mehr als das, was Sie jetzt vorhersagen. Der größte Verlust, den Sie halten würden, ohne zu verkaufen, ist Ihre Risikobereitschaft in Euro.
- Die Tragfähigkeit prüfen: Beantworten Sie drei Fragen zum Geld selbst: wann Sie es brauchen, ob ein Notpolster dahintersteht und wie stark Sie auf es angewiesen sind. Geld, das innerhalb weniger Jahre gebraucht wird, oder Geld ohne Polster dahinter weist auf eine niedrige Risikotragfähigkeit hin, was auch immer Schritt 3 ergeben hat.
- Die niedrigere Antwort nehmen: Ordnen Sie den größten Verlust, den Sie halten würden, einer Stufe zu, indem Sie ihn mit den schlechtesten Jahren der drei Beispielmischungen in der Tabelle im Abschnitt über Aktien und Anleihen vergleichen, und beginnen Sie dann bei der niedrigeren dieser Stufe und Ihrer Risikotragfähigkeit. Eine hohe Risikobereitschaft mit niedriger Risikotragfähigkeit beginnt auf der niedrigen Stufe, und eine niedrige Risikobereitschaft mit hoher Risikotragfähigkeit ebenso.
- Mit einem Fragebogen vergleichen: Machen Sie den Fragebogen zur Risikobereitschaft Ihres eigenen Brokers oder eines Robo-Advisors und vergleichen Sie sein Ergebnis mit Ihrem. Ein Fragebogen liefert eine Schätzung, die auf seinen eigenen Fragen beruht. Die Schätzung unterscheidet sich von Anbieter zu Anbieter, sie ist keine Beratung, und in einem ruhigen oder steigenden Markt erhoben, neigt sie dazu, die Risikobereitschaft zu überschätzen, weil ein steigender Markt nicht erkennen lässt, ob Sie mit dem Anlagerisiko zurechtkommen oder nur mit steigenden Kursen. Ein Finanzberater stellt vertiefende Fragen und erkennt Unstimmigkeiten, etwa eine aggressive Antwort neben einem kurzen Horizont.
Notieren Sie sich den Euro-Verlust, den Sie in Schritt 3 akzeptiert haben. Einen echten Rückgang messen Sie später an dieser Zahl.
Die Risikobereitschaft verändert sich im Lauf eines Lebens, und die sechs Anlässe, die eine Neubewertung verlangen, sind unten aufgelistet, von Lebensereignissen bis zu Veränderungen am Markt und im Kalender.
- Familiäre Veränderungen: Heirat, Scheidung oder ein Kind verändern, wer vom Geld abhängt und wie groß ein Polster des Haushalts sein muss.
- Veränderungen bei Beruf und Einkommen: ein neuer Job, eine Gehaltserhöhung oder ein verlorener Job verändern die Stabilität des Einkommens und damit, wie großen Verlust der Haushalt verkraften kann.
- Ein unerwarteter Geldsegen oder eine große Ausgabe: eine Erbschaft oder ein Bonus kann die Risikotragfähigkeit erhöhen, und ein Hauskauf oder eine große Rechnung kann sie senken.
- Alter und ein näher rückendes Ziel: Jedes Jahrzehnt verkürzt den Horizont bis zum Ruhestand. Die schrittweise Verlagerung zu geringerem Risiko, je näher das Ziel rückt, ist die Hauptregel des Investierens nach Alter, und jeder Schritt der Verlagerung ist ein Moment, die Einschätzung neu durchzuführen.
- Eine große Marktbewegung: ein Crash oder ein langer Anstieg verändert die Risikowahrnehmung und verzerrt jede Einschätzung, die Sie in diesem Moment vornehmen. Wiederholen Sie die Einschätzung, wenn sich der Markt beruhigt hat, nie mitten in einem Rückgang.
- Eine jährliche Überprüfung: Wiederholen Sie einmal im Jahr den Selbsttest auf den aktuellen Betrag, auch wenn sich sonst nichts geändert hat, denn die Euro-Beträge wachsen mit dem Portfolio.
Wie prägt die Risikobereitschaft die Mischung der Anlagearten?
Die Risikobereitschaft prägt die Mischung der Anlagearten, indem sie den Anteil des Geldes in Aktien, der Anlageart, die am tiefsten fällt, gegenüber den stabileren Anleihen und dem Bargeld festlegt. Dieser Anteil bestimmt dann die erwartete langfristige Rendite des Portfolios und die Tiefe seiner Rückgänge.
Die Kette beginnt bei Ihrer Startstufe: dem niedrigeren Wert von Risikobereitschaft und Risikotragfähigkeit, ermittelt mit dem Selbsttest. Eine niedrige Stufe legt einen kleinen Anteil des Geldes in Aktien, eine hohe Stufe einen großen Anteil in Aktien, und die moderate Stufe liegt dazwischen. Der Aktienanteil treibt dann alles Weitere: Je mehr vom Geld in Aktien liegt, desto höher ist die erwartete Rendite über Jahrzehnte und desto tiefer sind die Rückgänge unterwegs.
Drei Anlagearten, auch Anlageklassen genannt, tragen die Mischung. Aktien sind Anteile an Unternehmen, mit der höchsten erwarteten Rendite und den tiefsten Rückgängen. Anleihen sind Kredite an Staaten, etwa österreichische Bundesanleihen, und an Unternehmen, mit stabileren Kursen und niedrigeren Renditen. Bargeld ist die stabilste der drei und diejenige, die die Inflation aufzehrt. Bargeld liegt auf einem Sparkonto oder in einem Geldmarktfonds, einem Fonds aus sehr kurzfristigen Krediten. Für eine erste Mischung genügen diese drei der vielen Anlagearten, denn zusammen decken sie bereits den Tausch zwischen Wachstum und Stabilität ab, über den die Risikobereitschaft entscheidet.
Die folgende Tabelle zeigt die drei Anlagearten im Vergleich danach, was sie sind, was sie bieten und was sie kosten.
| Anlageart | Was sie ist | Was sie bietet | Was sie kostet |
|---|---|---|---|
| Aktien | Anteile an Unternehmen | Höchste erwartete Rendite | Tiefste Rückgänge |
| Anleihen | Kredite an Staaten und Unternehmen | Stabilere Kurse | Niedrigere Renditen |
| Bargeld | Sparkonto oder Geldmarktfonds | Stabilste der drei | Von der Inflation aufgezehrt |
Sobald Sie den Aktienanteil festgelegt haben, ist das Halten der Mischung eine Wahl zwischen dem Selbstbau, dem Kauf einer fertigen Lösung und der Übergabe an einen Dienst.
- Eine Zwei-Fonds-Portfolio-Vorlage: Übernehmen Sie die Beispielmischung Ihrer Stufe mit einem breiten Aktienindexfonds und einem Anleihenfonds, gekauft bei einem beliebigen Broker. Ein Indexfonds enthält alle Aktien oder Anleihen eines Marktindex, und viele Indexfonds gibt es als ETFs (Exchange-Traded Funds, börsengehandelte Fonds), die wie eine einzelne Aktie an der Börse gekauft und verkauft werden. Zwei Fonds sind die einfachste der Portfolio-Vorlagen für Einsteiger, und Sie halten die Aufteilung selbst ein.
- Ein ausgewogener Fonds oder ein Zielfonds: Ein ausgewogener Fonds hält eine feste Mischung aus Aktien und Anleihen, und ein Zielfonds, wo einer angeboten wird, hält eine Mischung, die mit dem Näherrücken seines Zieltermins konservativer wird. Beide Fonds rebalancieren sich selbst, sodass die Aufteilung ohne Zutun von Ihnen auf ihrem Zielwert bleibt.
- Ein Robo-Advisor: Ein Dienst dieser Art stellt seinen eigenen Fragebogen, baut aus Ihren Antworten die Mischung auf und führt sie für Sie.
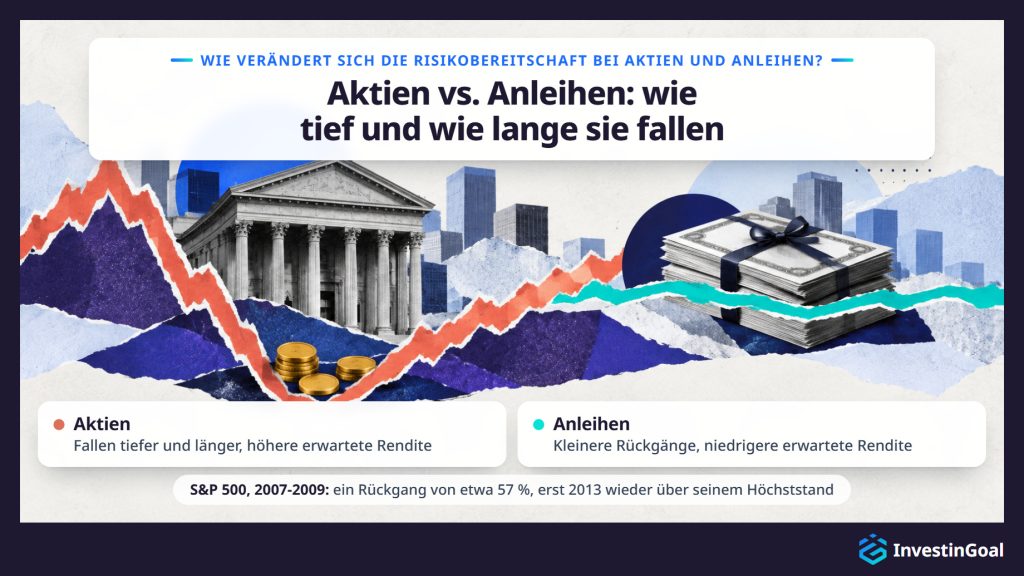
Die Risikobereitschaft, die eine Anlage verlangt, verändert sich zwischen Aktien und Anleihen mit der Tiefe und Dauer der Rückgänge, die jede mit sich bringt. Aktien verlangen mehr Risikobereitschaft, weil sie im Austausch für eine höhere erwartete langfristige Rendite tiefer und länger fallen und Kapital verlieren können. Anleihen verlangen weniger, mit einer niedrigeren erwarteten Rendite und kleineren Rückgängen.
Der S&P 500 bildet 500 große US-Unternehmen ab, und sein Kurs fiel während der globalen Finanzkrise 2007-2009 um etwa 57 %, von einem Schlusshöchststand von 1.565,15 am 9. Oktober 2007 auf einen Schlusskurs von 676,53 am 9. März 2009. Der Index schloss erst am 28. März 2013, mehr als fünf Jahre nach dem Höchststand, wieder über seinem Höchststand von 2007. Auf 10 000 € in Aktien ist ein Rückgang von 57 % ein Verlust von etwa 5 700 €. Die höhere erwartete Rendite von Aktien kommt ohne Garantie.
Anleihen verlangen weniger Risikobereitschaft, weil sich ihre Kurse weniger bewegen und die erwartete Rendite im Gegenzug niedriger ist. Anleihen sind jedoch nicht risikofrei, denn Anleihenkurse fallen, wenn die Zinssätze steigen.
Die Entscheidung folgt aus der Tiefe der Rückgänge. Je mehr vom Geld in Aktien liegt, desto mehr Risikobereitschaft verlangt die Mischung, also gilt: Je niedriger die Stufe, desto größer der Anleihenanteil. Für die Wahl einer Aufteilung genügt dieses Kriterium, das Ergebnis des Vergleichs von Aktien und Anleihen danach, wie tief und wie lange sie fallen. Welche Aktien oder Anleihen man kauft, ist eine eigene Entscheidung.
Die folgende Tabelle zeigt die drei Beispielmischungen, eine für jede Stufe der Risikobereitschaft, im Vergleich nach ihrer Aufteilung, ihrem schlechtesten Kalenderjahr und diesem Jahr in Euro auf 10 000 €.
| Stufe | Aktien | Anleihen | Schlechtestes Kalenderjahr | Schlechtestes Jahr auf 10 000 € |
|---|---|---|---|---|
| Konservativ | 20 % | 80 % | Etwa -10 % (1931) | Etwa -1 000 € |
| Moderat | 60 % | 40 % | Etwa -27 % (1931) | Etwa -2 700 € |
| Aggressiv | 80 % | 20 % | Etwa -35 % (1931) | Etwa -3 500 € |
Mischungen und schlechteste Kalenderjahre: Modellportfolio-Aufteilungen von Vanguard, einem großen US-Fondsanbieter, und deren veröffentlichte Geschichte der Jahresrenditen seit 1926. Die drei Mischungen sind Veranschaulichungen, keine Empfehlungen, und die frühere Wertentwicklung garantiert keine zukünftigen Ergebnisse.
Jede Stufe mehr beim Aktienanteil vertieft das schlechteste Jahr: von etwa 1 000 € auf etwa 3 500 € auf 10 000 € zwischen der konservativen und der aggressiven Mischung, mehr als das Dreifache. Die Mischung, mit der Sie beginnen sollten, ist die, deren schlechtestes Jahr, in Euro auf Ihren eigenen Betrag, ein Verlust ist, den Sie halten würden.
Drei Vorgehensweisen halten ein Portfolio dauerhaft im Einklang mit der Risikobereitschaft, und sie sind unten aufgelistet, jeweils mit der Abweichung, die sie verhindert.
- Vermögensaufteilung (Asset Allocation): die für Ihre Stufe festgelegte Aufteilung auf Aktien, Anleihen und Bargeld, wie in den Beispielmischungen der Tabelle oben. Eine schriftlich festgehaltene Aufteilung verhindert die Abweichung eines Portfolios, das aus dem Impuls heraus, Kauf um Kauf, aufgebaut wurde. Die Aufteilung als schriftliches Ziel beizubehalten ist der Hauptteil dessen, was Vermögensaufteilung umfasst. Neues Geld fließt in derselben Aufteilung hinein, und die Aufteilung ändert sich, wenn sich die Einschätzung von Risikobereitschaft oder Risikotragfähigkeit ändert, nicht wenn sich der Markt bewegt.
- Diversifikation: jede Anlageart, über viele Positionen gestreut durch breite Indexfonds. Die Diversifikation verhindert die Abweichung eines Portfolios, dessen Risiko auf wenigen Unternehmen ruht. Ein breiter Fonds liefert die Definition der Diversifikation aus dem Lehrbuch in einem einzigen Kauf, auch wenn Diversifikation weder einen Gewinn garantiert noch vor Verlust schützt.
- Rebalancing: die Aufteilung auf ihren Zielwert zurückbringen, nachdem Märkte sie verschoben haben. Beginnen Sie bei 60/40 mit 6 000 € in Aktien und 4 000 € in Anleihen. Nach einem Jahr, in dem Aktien um 30 % steigen und Anleihen unverändert bleiben, hält das Portfolio 7 800 € in Aktien und 4 000 € in Anleihen, etwa 66/34, eine riskantere Mischung als die gewählte. Einen Teil dessen zu verkaufen, was gestiegen ist, und dazuzukaufen, was gefallen ist, stellt die Stufe wieder her, einmal im Jahr oder immer dann, wenn sich eine Anlageart über ein festgelegtes Band hinausbewegt, etwa fünf Prozentpunkte.
Die folgende Tabelle zeigt die drei Vorgehensweisen im Vergleich danach, was sie sind, welche Abweichung sie verhindern und wie sie angewendet werden.
| Vorgehensweise | Was sie ist | Abweichung, die sie verhindert | Wie sie angewendet wird |
|---|---|---|---|
| Vermögensaufteilung | Aufteilung auf Aktien, Anleihen und Bargeld, festgelegt für Ihre Stufe | Ein aus dem Impuls heraus aufgebautes Portfolio | Schriftliches Ziel; neues Geld in derselben Aufteilung |
| Diversifikation | Jede Anlageart über viele Positionen gestreut | Risiko, das auf wenigen Unternehmen ruht | Breite Indexfonds |
| Rebalancing | Die Aufteilung auf ihren Zielwert zurückbringen | Eine riskantere Mischung, nachdem Märkte sich bewegt haben | Einmal im Jahr oder über ein festgelegtes Band hinaus |
Die SEC (Securities and Exchange Commission) ist die Bundesaufsichtsbehörde für die US-Wertpapiermärkte. Sie behandelt die drei Vorgehensweisen als eine Routine in ihrem Anlegerleitfaden Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, veröffentlicht auf investor.gov. Alle drei Vorgehensweisen passen auch in einen einzigen ausgewogenen Fonds oder, wo einer angeboten wird, einen Zielfonds, der sich selbst rebalanciert, wenn sich die Märkte bewegen.
Die Risikobereitschaft wird in Altersvorsorgekonten über die eigenen Regeln des jeweiligen Kontos angewendet. In einem Vorsorgeplan, den ein Arbeitgeber seinen Beschäftigten anbietet, wo es solche Pläne gibt, wählen Sie oft aus den Fonds oder Anlagelinien des Plans, und eine Standardanlage nimmt in der Regel das Geld von jedem auf, der nicht wählt. In einem Altersvorsorgekonto, das Sie selbst bei einem Broker oder einem anderen Anbieter eröffnen, wählen Sie die Mischung oder eine der Anlagelinien, die der Anbieter anbietet. Weil das Geld in beiden Konten bis zum Ruhestand dort bleiben soll, oft mit Kosten oder einer Steuer bei vorzeitiger Entnahme, ist die Risikotragfähigkeit für diesen Topf höher.
Der Plan eines Arbeitgebers beschränkt die Wahl auf die Fonds oder Linien, die der Plan anbietet. Die Standardanlage, wo der Plan eine hat, ist der Fonds, in den Ihre Beiträge fließen, wenn Sie nichts wählen. In den Vereinigten Staaten stellte Vanguard, ein großer Fondsanbieter, in seinem Bericht How America Saves 2024 fest, dass 98 % der von ihm verwalteten Pläne mit automatischer Anmeldung der Beschäftigten einen Zielfonds als diese Standardanlage verwendeten, und ein Zielfonds, der auf Ihr erwartetes Ruhestandsjahr ausgerichtet ist, hält bereits eine Mischung, die im Lauf der Zeit konservativer wird. Wo der Arbeitgeber zusätzlich zu Ihren Beiträgen Geld einzahlt, fließt dieses Geld in der Regel in dieselbe Mischung, die Sie wählen.
Ein Altersvorsorgekonto, das Sie selbst eröffnen, überlässt Ihnen mehr von der Wahl. Je nachdem, was der Anbieter zulässt, können Sie die zwei Fonds der Beispielmischung Ihrer Stufe kaufen, einen einzelnen ausgewogenen Fonds oder, wo einer angeboten wird, einen Zielfonds, die Anlagelinie wählen, die Ihrer Stufe am nächsten kommt, oder das Konto einem Robo-Advisor übergeben.
Das lange Warten, bevor das Geld ausgegeben werden kann, ist es, was die Risikotragfähigkeit erhöht. Für einen Anleger, der Jahrzehnte vom Ruhestand entfernt ist, hat Geld, das er bis dahin nicht leicht ausgeben kann, den langen Horizont, der es erlaubt, sich von Rückgängen zu erholen. Ein Anleger kann deshalb in verschiedenen Töpfen verschiedene Stufen halten: eine aggressive Mischung in einem Altersvorsorgekonto, das 30 Jahre unberührt bleibt, und das Geld für eine Anzahlung auf ein Haus, die in drei Jahren fällig ist, ganz aus schwankungsanfälligen Anlagen herausgehalten. Die Stufe Topf für Topf festzulegen ist die Art, wie die Risikobereitschaft in die weitergehende Frage eingeht, wie man für den Ruhestand investiert.
Was passiert, wenn ein Portfolio nicht zur Risikobereitschaft eines Anlegers passt?
Wenn ein Portfolio nicht zur Risikobereitschaft eines Anlegers passt, zahlt der Anleger für die Abweichung in beide Richtungen. Zu viel Risiko führt zum Verkauf nach einem Rückgang, der den Verlust festschreibt und die teuerste Folge ist. Zu wenig Risiko bedeutet langsameres Wachstum, ein Ziel, das später erreicht oder verfehlt wird, und Bargeld, das gegenüber der Inflation an Boden verliert.
Zu viel Risiko zeigt sich im ersten tiefen Rückgang. Ein Anleger, dessen Mischung weiter fällt, als er tragen kann, verkauft, und der Verkauf nach einem Rückgang macht einen Verlust auf dem Papier zu einem dauerhaften, oft vor der Erholung, an der der Anleger dann nicht mehr beteiligt ist. Die Studie Mind the Gap von Morningstar, einem US-Unternehmen, das Investmentfonds erforscht und bewertet, stellte fest, dass der durchschnittlich in US-Fonds investierte Dollar über die zehn Jahre bis 2023 etwa 1,1 Prozentpunkte pro Jahr weniger erzielte als die Fonds selbst, weil Anleger zu den falschen Zeitpunkten kauften und verkauften.
Die Kosten von zu wenig Risiko sind schwerer zu erkennen. Eine Mischung, die vorsichtiger ist als die Stufe des Anlegers, wächst langsamer, sodass der Anleger ein Ziel später erreicht oder verfehlt, und in bar gehaltenes Geld verliert jedes Jahr durch die Inflation an Kaufkraft.
Eine Mischung, die Sie durch ein schlechtes Jahr halten können, vermeidet beide Kosten, denn sie ist vorsichtig genug, um nicht verkauft zu werden, und wachstumsstark genug, um das Ziel zu erreichen.
Warum wird bei der Kontoeröffnung auf einer Anlageplattform nach der Risikobereitschaft gefragt?
Bei der Kontoeröffnung auf einer Anlageplattform wird nach der Risikobereitschaft gefragt, weil die EU-Regeln verlangen, dass das Unternehmen sie kennt, bevor es eine Anlage empfiehlt oder Ihr Geld verwaltet. MiFID II, das EU-Gesetz über Wertpapierdienstleistungen, das in Österreich die Finanzmarktaufsichtsbehörde (FMA) durchsetzt, nennt die Risikobereitschaft unter den Anlagezielen, die ein Unternehmen erheben muss, um die Geeignetheit zu beurteilen, bevor es eine Anlage empfiehlt oder ein Portfolio verwaltet, und es gilt seit dem 3. Jänner 2018. Ein Unternehmen, das nur Ihre Aufträge ausführt, muss stattdessen, bevor es Ihnen ein komplexes Produkt wie eine Option verkauft, prüfen, dass Sie über das Wissen und die Erfahrung verfügen, es zu verstehen.
Die Frage kommt meist in einer von zwei Formen. Manche Kontoformulare bitten Sie, ein Profil zu wählen, von konservativ bis aggressiv. Andere fragen nach einem Anlageziel, etwa Einkommen, Wachstum oder Spekulation. Dieselbe Frage taucht oft auch auf, wenn Sie einem Vorsorgeplan Ihres Arbeitgebers beitreten oder selbst ein Altersvorsorgekonto eröffnen.
Was Ihre Antwort bewirkt, hängt von der Plattform ab. Bei einem Robo-Advisor legen die Antworten die Aufteilung fest, die der Dienst führen wird. Eine vorsichtige Antwort ergibt ein anleihenlastiges Portfolio und eine aggressive Antwort ein aktienlastiges. Bei einem Selbstentscheider-Broker wählen Sie Ihre Anlagen selbst, und die Antwort wird zum Profil hinter jeder Empfehlung, die der Broker abgibt. Die Antwort kann sich auch auf Handelsberechtigungen auswirken, etwa die Zulassung zum Handel mit Optionen, Verträgen, die das Recht geben, einen Vermögenswert zu einem festgelegten Preis vor einem festgelegten Datum zu kaufen oder zu verkaufen. Die Risikobereitschaft zu überhöhen, um wie ein erfahrener Anleger zu wirken, setzt Sie Produkten und Verlusten aus, die Sie nicht bewusst gewählt haben. Ein Robo-Advisor handelt jeden Tag nach Ihrer Antwort, während ein Selbstentscheider-Broker sie in der Akte hält und die Entscheidungen Ihnen überlässt, und dieser Gegensatz ist der erste Test bei der Frage, welche Anlageplattform für Einsteiger die beste ist.
Wie verändert sich die Bewertung der Risikobereitschaft für einen neuen Anleger?
Die Bewertung der Risikobereitschaft verändert sich für einen neuen Anleger, weil ein neuer Anleger den Schritt des früheren Verhaltens im Selbsttest noch nicht nutzen kann. Ohne einen Marktrückgang, auf den er zurückblicken kann, schätzt ein neuer Anleger die Stufe mit dem Euro-Selbsttest auf den tatsächlich geplanten Betrag. Die Schätzung beginnt beim niedrigeren Wert von Risikobereitschaft und Risikotragfähigkeit und bei Unsicherheit auf der Stufe darunter.
Die Methode des früheren Verhaltens stützt sich auf die Erinnerung: wie Sie reagiert haben, als die Märkte zuletzt fielen. Ein neuer Anleger hat keine solche Erinnerung, daher sind die Reaktionen im Selbsttest im Voraus getroffene Entscheidungen, bezogen auf die Euro-Verluste des tatsächlich geplanten Betrags, und noch bestätigt nichts sie.
Bei Unsicherheit eine Stufe darunter zu beginnen kostet wenig. Eine Mischung, die eine Stufe zu vorsichtig ist, wächst ein Jahr lang etwas langsamer, während der Anleger eine Mischung, die eine Stufe zu aggressiv ist, in ihrem ersten Rückgang verkaufen kann. Ein in einem ruhigen Markt ausgefüllter Fragebogen neigt dazu, die Risikobereitschaft zu überschätzen, und ein neuer Anleger hat keinen früheren Rückgang, mit dem er ihn korrigieren könnte, was ein weiterer Grund ist, niedrig zu beginnen.
Paper Trading bedeutet, mit virtuellem Geld auf einem Demokonto zu investieren. Es zeigt, wie sich ein Portfolio bewegt, aber nicht, wie es sich anfühlt, das eigene Geld zu verlieren. Dieses Gefühl ist es, was die Risikobereitschaft misst, und nur echtes Geld erzeugt es.
Das erste Jahr mit echtem Geld ist die Messung, die die Schätzung bestätigt oder korrigiert, und sein erster echter Rückgang ist der Test. Eine vorsichtige Schätzung kann ein Ziel auch außer Reichweite lassen, und selbst eine gut passende Mischung lässt Risiken offen, die die Übereinstimmung nicht abdeckt.
Die Risikobereitschaft wird durch einen ersten Marktrückgang getestet, wenn der Rückgang in Euro auf die Zahl trifft, die der Anleger im Selbsttest akzeptiert hat. Das Durchhalten eines Rückgangs innerhalb dieser Zahl bestätigt die Schätzung. Ein Rückgang, der sich innerhalb dieser Zahl als unerträglich erweist, zeigt, dass der Anleger die Risikobereitschaft überschätzt hat.
In einem Marktabschwung Geld zu verlieren ist auf jeder Stufe der Risikobereitschaft normal. Auch die konservative Beispielmischung hatte Verlustjahre, und ein erster Rückgang ist der Moment, in dem ein neuer Anleger erfährt, wie sich ein Verlust in Euro anfühlt.
Ein Verlust wird erst dauerhaft, wenn der Anleger die Anlage verkauft. Bis dahin ist er ein Buchverlust, und nur das Halten holt einen Buchverlust wieder herein. Der S&P 500 brauchte nach seinem Rückgang 2007-2009 Jahre, um seinen Höchststand zurückzugewinnen, wie der Abschnitt über Aktien und Anleihen zeigt, und die Anleger, die diese Jahre durchhielten, waren die, die die Erholung mitnahmen.
Das Halten gelingt am besten mit einem bereits bestehenden Plan. Regelmäßige Einzahlungen fließen weiter in derselben Aufteilung hinein, sodass neues Geld zu niedrigeren Kursen kauft, und das Rebalancing kauft die Anlageart, die gefallen ist, das Gegenteil eines Panikverkaufs.
Ein Rückgang, der sich innerhalb der von Ihnen akzeptierten Zahl als unerträglich erweist, zeigt, dass Sie Ihre Risikobereitschaft überschätzt haben. Die Antwort ist, die Stufe für neues Geld zu senken, sobald sich der Markt beruhigt hat, und nicht am Tiefpunkt zu verkaufen, was den Verlust festschreiben würde, den der Selbsttest verhindern sollte.
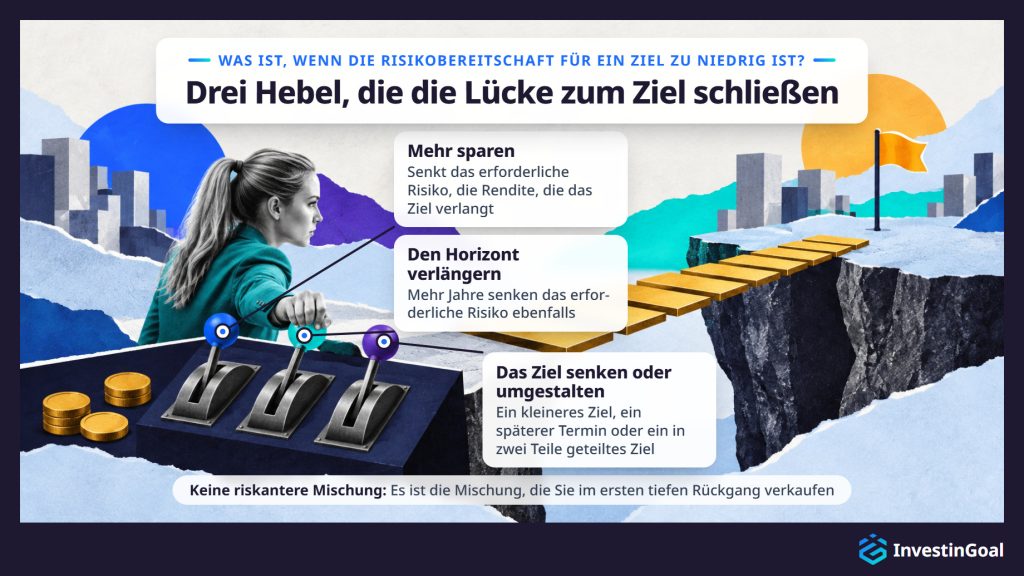
Wenn die Risikobereitschaft zu niedrig ist, um ein Anlageziel zu erreichen, schließt der Anleger die Lücke durch mehr Sparen, durch einen längeren Horizont oder durch ein gesenktes oder umgestaltetes Ziel, und nicht durch eine riskantere Mischung, die der Anleger im ersten Rückgang verkaufen würde. Die Lücke öffnet sich, wenn das Ziel eine höhere Rendite verlangt, als die Mischung der Stufe des Anlegers erwartungsgemäß erzielen kann. Diese verlangte Rendite heißt das erforderliche Risiko.
100 000 € in 15 Jahren mit 300 € im Monat zu erreichen bedeutet 54 000 € an Einzahlungen, und der Rest muss aus Renditen kommen: etwa 7,6 % im Jahr. Wenn von der Mischung Ihrer Stufe nicht erwartet werden kann, diese Rendite zu erzielen, liegt das Ziel so, wie es steht, außer Reichweite.
Eine riskantere Mischung sieht wie die naheliegende Lösung aus und ist die falsche. Eine Mischung oberhalb Ihrer Stufe ist die Mischung, die Sie im ersten tiefen Rückgang verkaufen, und der Verkauf schreibt einen Verlust fest, der das Ziel weiter entfernt als zuvor.
Stattdessen schließen drei Hebel die Lücke. Mehr Sparen senkt das erforderliche Risiko. 350 € im Monat erreichen dieselben 100 000 € in 15 Jahren bei etwa 5,8 % im Jahr. Einen längeren Horizont zu wählen bewirkt dasselbe. 300 € im Monat über 20 Jahre erreichen 100 000 € bei etwa 3,2 % im Jahr. Das Ziel zu senken oder umzugestalten wirkt von der anderen Seite. 300 € im Monat über 15 Jahre erreichen 80 000 € bei etwa 5 % im Jahr.
Die folgende Tabelle zeigt den Ausgangsplan und die drei Hebel im Vergleich nach monatlicher Sparrate, Jahren, Ziel und der pro Jahr erforderlichen Rendite.
| Plan | Monatliche Sparrate | Jahre | Ziel | Erforderliche Rendite pro Jahr |
|---|---|---|---|---|
| Ausgangsplan | 300 € | 15 | 100 000 € | Etwa 7,6 % |
| Mehr sparen | 350 € | 15 | 100 000 € | Etwa 5,8 % |
| Den Horizont verlängern | 300 € | 20 | 100 000 € | Etwa 3,2 % |
| Das Ziel senken oder umgestalten | 300 € | 15 | 80 000 € | Etwa 5 % |
Das Ziel zu senken oder umzugestalten bedeutet ein kleineres Ziel, einen späteren Termin oder ein in zwei Teile geteiltes Ziel, jeweils so, dass das erforderliche Risiko in Reichweite Ihrer Stufe kommt. Das Ziel selbst neu zu überdenken gehört dazu, zu wissen, wie man Anlageziele setzt, und der Anlageplan ist der Ort, an dem der Anleger Ziele, Horizont und Risikobereitschaft zusammenbringt und gegeneinander prüft.
Eine niedrige Risikobereitschaft birgt trotzdem Anlagerisiken, weil die Mischung, auf die sie hinweist, tiefe Rückgänge gegen drei andere Risiken tauscht: die Inflation, die die Kaufkraft von Bargeld aufzehrt; das Zinsänderungsrisiko, das Anleihenkurse senkt, wenn die Zinssätze steigen; und die Zielverfehlung, ein verpasstes Ziel.
Die Inflation wirkt langsam auf Bargeld und ohne sichtbaren Rückgang. Bei 3 % Inflation im Jahr kaufen 10 000 € in Bargeld, das nichts abwirft, nach zehn Jahren das, was heute etwa 7 440 € kaufen, denn 1 ÷ 1,03¹⁰ ist etwa 0,74: etwa ein Viertel der Kaufkraft ist weg, obwohl der Kontostand nie gefallen ist.
Das Zinsänderungsrisiko wirkt auf Anleihen. Wenn die Zinssätze steigen, zahlen neue Anleihen mehr, daher fällt der Kurs bestehender Anleihen, bis ihre Rendite angeglichen ist. 2022, als die Zinssätze schnell stiegen, verlor der Bloomberg US Aggregate Index des breiten US-Anleihenmarkts etwa 13 %, das schlechteste Kalenderjahr in der Geschichte des Index.
Die Zielverfehlung ist das dritte Risiko. Eine Mischung, die wenig fällt, kann auch zu wenig wachsen, sodass das Ziel um den Betrag verfehlt wird, den die vorsichtige Mischung nicht erzielt hat. Inflation, Zinssätze und Zielverfehlung gehören zu den weitergehenden Risiken des Investierens, denen keine Mischung entgeht.
Die Risikobereitschaft zu treffen genügt nicht, um das Anlagerisiko zu steuern, weil die passende Mischung nur festlegt, wie weit das Portfolio als Ganzes fallen kann. Die passende Mischung schützt nicht vor dem Zusammenbruch einer einzelnen Position oder vor einem Geldbedarf, der einen Verkauf am Tiefpunkt eines Rückgangs erzwingt.
Die erste Lücke ist die Konzentration. Geld in einer einzelnen Aktie oder in wenigen kann seinen gesamten Wert verlieren, gleich welche Stufe der Anleger hat. Lehman Brothers war eine der größten US-Investmentbanken, als sie im September 2008 Insolvenz anmeldete, und ihre Aktien wurden nahezu wertlos. Der Anleger hält den Aktienanteil daher über breite Fonds, die Diversifikation unter den Vorgehensweisen, die ein Portfolio im Einklang mit der Risikobereitschaft halten, sodass kein einzelnes Unternehmen es versenken kann.
Die zweite Lücke ist der erzwungene Verkauf. Ein Jobverlust oder eine große Rechnung während eines Rückgangs kann einen Verkauf am Tiefpunkt erzwingen, genau den Verlust, den die Risikobereitschaft vermeiden soll. Ein Notgroschen bezahlt stattdessen den Notfall, sodass das Portfolio nicht verkauft werden muss. Die übliche Richtlinie sind drei bis sechs Monatsausgaben, in bar gehalten außerhalb der Mischung. Breite Fonds und ein Notgroschen schützen den Anleger dort, wo die Übereinstimmung es nicht kann, und beide gehören zur weitergehenden Frage, wie man Anlagerisiken steuert.








